
【2026年】住宅ローンの10年固定金利終了で返済額が急増?金利3~4%時代に返済が厳しくなった方へ|岡山市の不動産売却相談
住宅ローンを10年固定金利で組んでいる方は、固定期間の終了時期に注意が必要です。
近年の金利上昇により、これまで低い金利で住宅ローンを返済してきた方が、固定期間終了後の金利見直しによって、毎月の返済負担が大きく増える可能性があります。
「10年固定が終了するという通知が銀行から届いた」
「これまで1%前後だった金利が、3%台や4%台になるかもしれない」
「毎月の住宅ローン返済額が増えると生活が厳しい」
このようなお悩みを抱えている方もいらっしゃるのではないでしょうか。
岡山市で不動産売却・不動産査定を行っている株式会社エムズクリエイト「おうちの情報館」では、住宅ローンの金利上昇や返済負担の増加を理由とした不動産売却のご相談も承っております。
今回は、10年固定金利の終了によって住宅ローン返済額がどのくらい変わるのか、返済が難しくなった場合にどのような選択肢があるのかを解説します。
住宅ローンの10年固定金利が終了するとどうなる?
住宅ローンの「10年固定金利」とは、借入当初などに選択した10年間、適用金利が固定される仕組みです。
注意したいのは、10年固定金利は、住宅ローンを完済するまで金利が固定される契約ではないという点です。
固定期間が終了すると、その時点の金利や契約条件に基づいて、適用金利が見直されます。
金融機関によっては、再度固定金利を選択することもできますが、手続きをしなければ自動的に変動金利へ移行する商品もあります。
また、借入当初に大きな金利優遇を受けていた場合、固定期間終了後に優遇幅が縮小することもあります。
そのため、市場金利の上昇だけでなく、金利優遇条件の変更によっても返済額が増える可能性があります。
2026年は10年固定金利が3%台・4%台の商品も
2026年に入り、住宅ローンの固定金利は以前より高い水準となっています。
例えば、2026年10月の三菱UFJ銀行では、新規借入向け10年固定金利の一例として年3.75%が案内されていました。
また、金融機関や商品によっては、10年固定金利が4%台となるケースもあります。
ただし、これらは新規借入などに適用される金利の例であり、10年前に借り入れた方の固定期間終了後の金利が、そのまま同じ水準になるわけではありません。
実際の適用金利は、借入先の金融機関、当初の契約内容、金利優遇幅などによって異なります。
大切なのは、固定期間終了後に自分の住宅ローンが何%になるのか、毎月の返済額がいくらになるのかを早めに確認することです。
金利1%から3%・4%になると住宅ローン返済額はいくら増える?
実際に金利が上昇すると、毎月の返済額はどのくらい変わるのでしょうか。
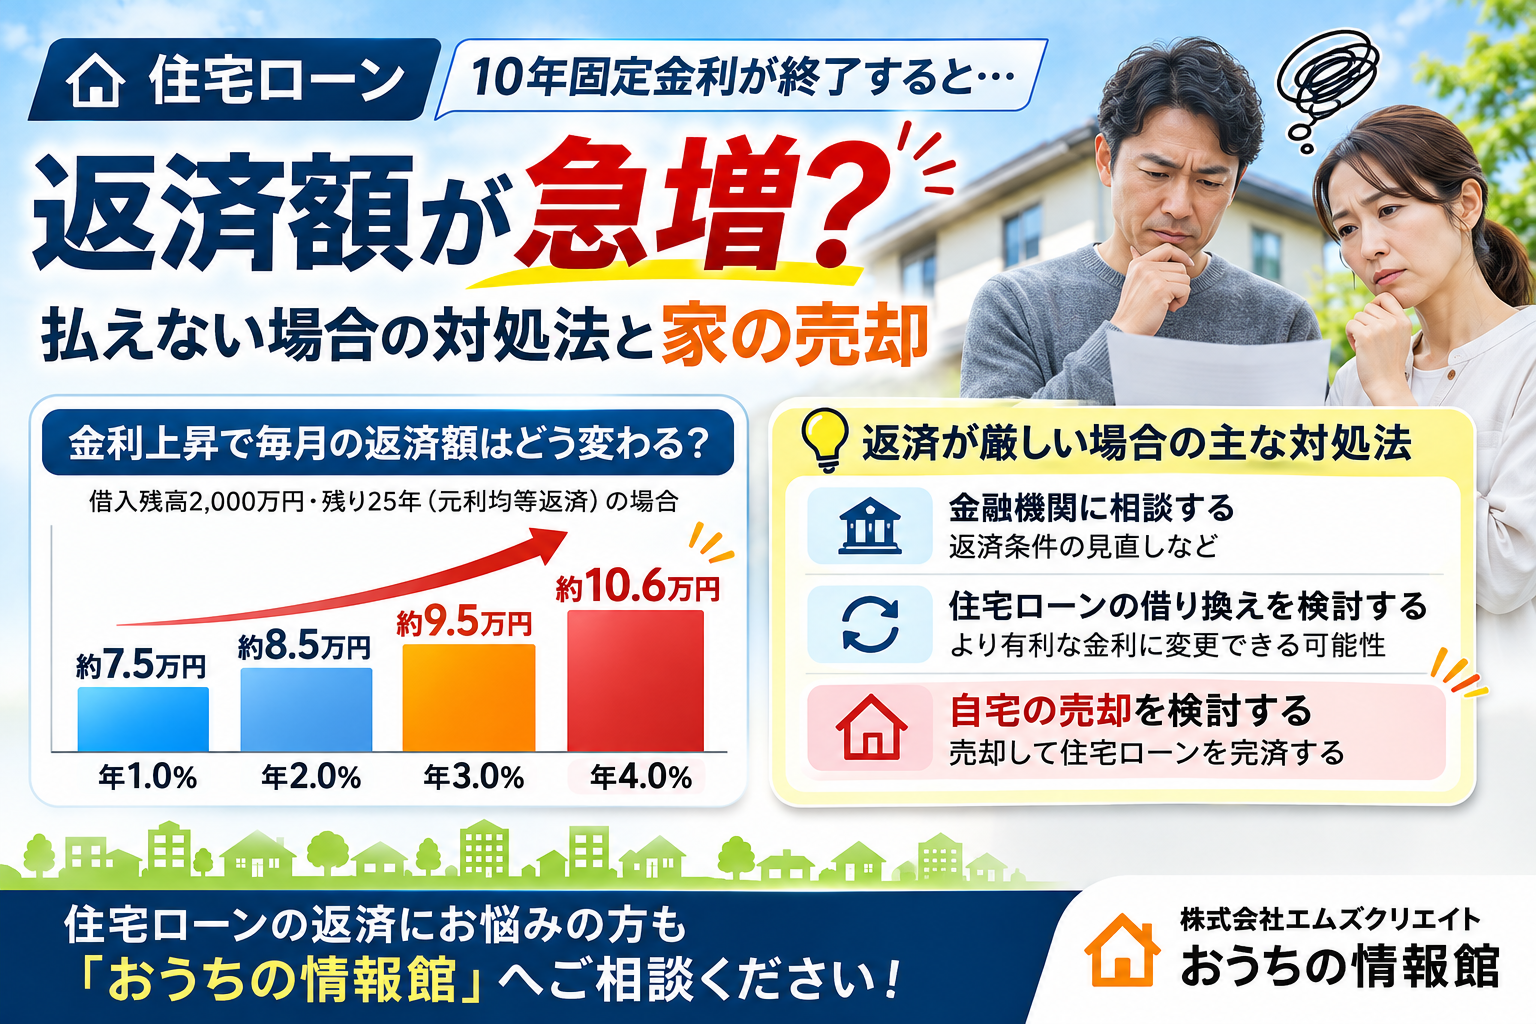
以下は、住宅ローン残高2,000万円、残り返済期間25年、元利均等返済、ボーナス払いなしの場合のシミュレーションです。
| 適用金利 | 毎月の返済額 |
|---|---|
| 年1.0% | 約75,400円 |
| 年2.0% | 約84,800円 |
| 年3.0% | 約94,800円 |
| 年4.0% | 約105,600円 |
※各金利が残り25年間継続すると仮定した概算です。実際の返済額は契約条件などによって異なります。
例えば、金利が1%から4%に上昇すると、毎月の返済額は約3万円増える計算になります。
年間では約36万円もの負担増加です。
住宅ローン以外にも、食費、光熱費、教育費、自動車関連費用など、毎月の生活費はかかります。
これまで問題なく住宅ローンを返済できていたご家庭でも、返済額が大幅に増加すれば、家計への影響は決して小さくありません。
住宅ローンが払えなくなりそうな場合はどうする?
金利上昇によって住宅ローンの返済が厳しくなった場合、必ずしもすぐに自宅を売却する必要があるわけではありません。
まずは、次のような方法を検討することが大切です。
① 借入先の金融機関に相談する
住宅ローンの返済が難しくなりそうな場合は、延滞する前に借入先の金融機関へ相談することをおすすめします。
状況によっては、返済期間の見直しや毎月の返済負担を軽減するための条件変更について相談できる場合があります。
ただし、条件変更には審査があり、必ず認められるわけではありません。
② 住宅ローンの借り換えを検討する
現在の住宅ローンよりも有利な条件で借り換えができれば、返済負担を軽減できる可能性があります。
ただし、借り換えには審査や諸費用が必要です。
また、借り換えによって必ず返済額が下がるわけではないため、総返済額も含めて比較することが重要です。
③ 自宅の売却を検討する
住宅ローンの返済を継続することが難しい場合、自宅を売却して住宅ローンを完済する方法もあります。
例えば、住宅ローンの残債が1,500万円あり、自宅が2,000万円で売却できた場合、売却代金からローンを完済できる可能性があります。
ただし、実際には仲介手数料や登記費用などの売却諸費用も必要となります。
そのため、売却価格だけでなく、住宅ローンを完済した後に手元へいくら残るのかを確認することが大切です。
住宅ローンが残っていても家は売却できる?
住宅ローンが残っている不動産でも売却することは可能です。
一般的には、売却代金などで住宅ローンを完済し、抵当権を抹消したうえで買主様へ引き渡します。
一方、住宅ローンの残債が売却価格を上回る場合には注意が必要です。
この状態を「オーバーローン」といいます。
オーバーローンの場合でも、不足分を自己資金で補うことができれば通常の売却が可能な場合があります。
不足分を用意できない場合には、金融機関と相談しながら「任意売却」を検討するケースもあります。
ただし、任意売却には債権者の同意などが必要であり、必ず実現できるものではありません。
住宅ローンを滞納する前の売却相談が重要です
住宅ローンの返済が厳しくなったとき、「もう少し頑張れば何とかなる」と考えて、相談を先延ばしにしてしまう方もいらっしゃるかもしれません。
しかし、返済の延滞が続くと、遅延損害金の発生や期限の利益の喪失、最終的には競売手続きへ進む可能性もあります。
そうなる前に、現在の住宅ローン残高と不動産の市場価値を確認しておくことが重要です。
例えば、現在の住宅ローン残高が1,800万円であっても、自宅の査定価格が2,300万円であれば、通常の売却によって住宅ローンを完済できる可能性があります。
反対に、住宅ローン残高が不動産の市場価値を上回っている場合には、早めに金融機関へ相談し、今後の対応を検討する必要があります。
住宅ローンの返済が難しくなってからではなく、難しくなりそうな段階で相談することが大切です。
岡山市で住宅ローンの返済にお困りの方へ
株式会社エムズクリエイト「おうちの情報館」では、岡山市中区・南区・北区・東区をはじめ、岡山市周辺の不動産売却相談を承っております。
住宅ローンの金利上昇や固定期間終了に伴う返済負担の増加など、住宅ローンに関するお悩みを抱えている方からの売却相談にも対応いたします。
「まだ滞納はしていないけれど、今後の返済が不安」
「10年固定金利が終了して、毎月の返済額が増えてしまった」
「住宅ローンが残っているけれど、家を売却できるのか知りたい」
「自宅を売却した場合、ローンを完済できるか確認したい」
このような方も、お気軽にご相談ください。
当社では、周辺の売出事例や過去の成約事例などを参考に、不動産の査定を行っています。
売却を決めていない段階でも、現在の不動産価値を把握することは、今後の返済計画を考えるうえで役立ちます。
住宅ローンの返済に不安を感じている方は、一人で抱え込まず、まずは現在の状況を整理するところから始めてみてはいかがでしょうか。
LINEからの不動産売却相談も受付中
岡山市で住宅ローンの返済負担増加に伴う不動産売却をご検討の方は、LINEからもお気軽にお問い合わせください。
売却を決めていなくても、現在の不動産の査定や売却方法についてご相談いただけます。
株式会社エムズクリエイト(おうちの情報館)
所在地:岡山県岡山市南区福富西1丁目4番1号
電話番号:086-261-1188
ホームページ:https://okayamams.com/
LINEでのお問い合わせ:https://lin.ee/SilHtzN
※本記事は2026年11月時点の情報をもとに作成しています。住宅ローンの適用金利や返済条件は金融機関・契約内容によって異なります。具体的な返済条件の変更については借入先の金融機関へご相談ください。
